Domain pkv-krankenversicherer.de kaufen?
Wir ziehen mit dem Projekt
pkv-krankenversicherer.de um.
Sind Sie am Kauf der Domain
pkv-krankenversicherer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-krankenversicherer.de kaufen?
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
Ähnliche Suchbegriffe für Säulenförmig
Top-Angebote
Produkte zum Begriff Säulenförmig:
-
Rutenbeck Patchkabel PKV Cat6Aiso 3,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=3 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:112,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist die Selbstbeteiligung bei deiner Krankenversicherung? Welche Faktoren beeinflussen die Höhe der Selbstbeteiligung?
Meine Selbstbeteiligung beträgt 300 Euro pro Jahr. Die Höhe der Selbstbeteiligung hängt von der gewählten Versicherungspolice, dem Alter des Versicherten und eventuellen Vorerkrankungen ab. Auch die Art der medizinischen Leistungen, die in Anspruch genommen werden, kann die Höhe der Selbstbeteiligung beeinflussen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **


Wie kann ich meine Versicherungsprämie senken und dennoch einen ausreichenden Versicherungsschutz erhalten?
1. Vergleichen Sie verschiedene Versicherungsanbieter, um den günstigsten Tarif zu finden. 2. Überprüfen Sie Ihren Versicherungsschutz und passen Sie ihn an Ihre tatsächlichen Bedürfnisse an. 3. Erhöhen Sie gegebenenfalls Ihre Selbstbeteiligung, um Ihre Prämie zu senken. **
Wie wird die Beitragsberechnung in der Krankenversicherung für Selbstständige durchgeführt? Kannst du mir erklären, wie die Beitragsberechnung in der Rentenversicherung funktioniert?
In der Krankenversicherung für Selbstständige wird der Beitrag auf Grundlage des Einkommens des Versicherten berechnet. Es gibt einen Mindestbeitrag, der unabhängig vom Einkommen gezahlt werden muss. Zusätzlich können Beiträge für Kinder und Ehepartner anfallen. In der Rentenversicherung wird der Beitrag anhand des Einkommens des Versicherten berechnet. Es gibt einen festgelegten Prozentsatz, der vom Bruttoeinkommen abgezogen wird. Je höher das Einkommen, desto höher ist auch der Beitrag zur Rentenversicherung. Die Beiträge werden automatisch vom Arbeitgeber abgeführt. **
Top-Angebote
Produkte zum Begriff Säulenförmig:
-
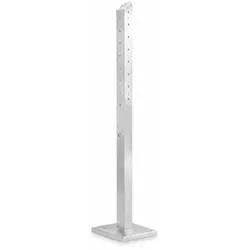
Nebellanze NL 19-1 säulenförmig Höhe 195 cm aus EdelstahlErfrischende Abkühlung für öffentliche Außenbereiche Die Nebellanze NL 19-1 vereint modernes Design mit innovativer Nebeltechnik und schafft an heißen Tagen eine angenehme Erfrischung im öffentlichen Raum. Mit ihrer säulenförmigen Ausführung aus hochwertigem Edelstahl und einer Höhe von 195 cm fügt sie sich harmonisch in Parks, Spielplätze, Fußgängerzonen sowie Freizeit- und Erholungsanlagen ein. Im Inneren der Nebellanze verläuft ein wasserführendes Rohr mit 32 integrierten Sprühnebeldüsen, die bündig in die Außenhülle eingelassen sind. Dadurch entsteht ein gleichmäßiger, feiner Wassernebel, der die Umgebung effektiv abkühlt. Die Aktivierung erfolgt komfortabel über den integrierten Betätigungstaster. Nach einer Laufzeit von etwa 20 bis 40 Sekunden schaltet sich das System automatisch ab. Mit einem Wasserverbrauch von lediglich ca. 1,1 Litern pro Auslösung arbeitet die Nebellanze besonders ressourcenschonend. Zur Serienausstattung gehören ein Feinfilter, ein Rückschlagventil zum Schutz des Trinkwassernetzes, eine automatische Entleerung nach jeder Betätigung sowie eine hygienegerechte Wasserführung nach aktuellen Standards. Für höchste Hygieneanforderungen ist die Nebellanze optional mit einer Smart-Control inklusive Hygienespülung erhältlich. Produktvorteile: Säulenförmige Nebellanze aus hochwertigem Edelstahl Höhe: 1.95 cm Robustes Rechteckprofil 12 × 8 cm 32 integrierte Sprühnebeldüsen für eine gleichmäßige Nebelverteilung Aktivierung per Betätigungstaster Automatische Abschaltung nach ca. 20–40 Sekunden Wasserverbrauch von nur ca. 1,1 Litern pro Auslösung Inklusive Bodenmontageplatte zur sicheren Befestigung Feinfilter und Rückschlagventil serienmäßig integriert Automatische Entleerung nach jeder Nutzung Hygienegerechte Wasserführung Optional mit Smart-Control und Hygienespülung erhältlich Ideal für Spielplätze, Parks, Fußgängerzonen und öffentliche Aufenthaltsbereiche3360,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
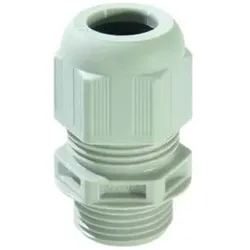
PROTEC Kabelverschraubung M20 PKV M20Nach DIN EN 62444 , Schutzart gemäß EN 60529 , Mit integrierter Dichtlippe , M40 - M63 mit Dichtring , UV-beständig , Silikonfrei , Einsatztemperaturbereich: -40°C bis +100°C , Gewindelänge:, - PKVM12, PKVM16 = 9 mm, - PKVM20, PKVM25 = 10 mm, - PKVM32, PKVM40 = 12 mm, - PKVM50 = 14 mm, - PKVM63 = 15 mm ,0,60 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 3,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=3 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:112,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Wie hoch ist die Selbstbeteiligung bei deiner Krankenversicherung? Welche Faktoren beeinflussen die Höhe der Selbstbeteiligung?
Meine Selbstbeteiligung beträgt 300 Euro pro Jahr. Die Höhe der Selbstbeteiligung hängt von der gewählten Versicherungspolice, dem Alter des Versicherten und eventuellen Vorerkrankungen ab. Auch die Art der medizinischen Leistungen, die in Anspruch genommen werden, kann die Höhe der Selbstbeteiligung beeinflussen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Ähnliche Suchbegriffe für Säulenförmig
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **
-
Wie kann ich meine Versicherungsprämie senken und dennoch einen ausreichenden Versicherungsschutz erhalten?
1. Vergleichen Sie verschiedene Versicherungsanbieter, um den günstigsten Tarif zu finden. 2. Überprüfen Sie Ihren Versicherungsschutz und passen Sie ihn an Ihre tatsächlichen Bedürfnisse an. 3. Erhöhen Sie gegebenenfalls Ihre Selbstbeteiligung, um Ihre Prämie zu senken. **
-
Wie wird die Beitragsberechnung in der Krankenversicherung für Selbstständige durchgeführt? Kannst du mir erklären, wie die Beitragsberechnung in der Rentenversicherung funktioniert?
In der Krankenversicherung für Selbstständige wird der Beitrag auf Grundlage des Einkommens des Versicherten berechnet. Es gibt einen Mindestbeitrag, der unabhängig vom Einkommen gezahlt werden muss. Zusätzlich können Beiträge für Kinder und Ehepartner anfallen. In der Rentenversicherung wird der Beitrag anhand des Einkommens des Versicherten berechnet. Es gibt einen festgelegten Prozentsatz, der vom Bruttoeinkommen abgezogen wird. Je höher das Einkommen, desto höher ist auch der Beitrag zur Rentenversicherung. Die Beiträge werden automatisch vom Arbeitgeber abgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.