Domain pkv-krankenversicherer.de kaufen?
Wir ziehen mit dem Projekt
pkv-krankenversicherer.de um.
Sind Sie am Kauf der Domain
pkv-krankenversicherer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-krankenversicherer.de kaufen?
Was ist der Unterschied zwischen einem Hochregallager und einem Stapellager?
Ein Hochregallager ist ein automatisiertes Lager, in dem die Waren in Regalen bis zu einer Höhe von mehreren Metern gestapelt werden. Die Ein- und Auslagerung erfolgt durch automatische Regalbediengeräte. Ein Stapellager hingegen ist ein manuell betriebenes Lager, in dem die Waren auf Paletten gestapelt werden. Die Ein- und Auslagerung erfolgt durch Gabelstapler oder andere manuelle Geräte. **
Wie hoch darf ein Hochregallager maximal sein, ohne dass ein Statiker hinzugezogen werden muss?
Die maximale Höhe eines Hochregallagers ohne Hinzuziehen eines Statikers hängt von verschiedenen Faktoren ab, wie z.B. dem Standort, den örtlichen Bauvorschriften und den verwendeten Materialien. In der Regel liegt die maximale Höhe bei etwa 10-15 Metern. Es ist jedoch ratsam, sich immer mit den örtlichen Behörden und einem Fachmann abzustimmen, um sicherzustellen, dass alle relevanten Vorschriften und Sicherheitsstandards eingehalten werden. **
Ähnliche Suchbegriffe für Hochregallager
Top-Angebote
Produkte zum Begriff Hochregallager:
-
PROTEC Kabelverschraubung M20 PKV M20Nach DIN EN 62444 , Schutzart gemäß EN 60529 , Mit integrierter Dichtlippe , M40 - M63 mit Dichtring , UV-beständig , Silikonfrei , Einsatztemperaturbereich: -40°C bis +100°C , Gewindelänge:, - PKVM12, PKVM16 = 9 mm, - PKVM20, PKVM25 = 10 mm, - PKVM32, PKVM40 = 12 mm, - PKVM50 = 14 mm, - PKVM63 = 15 mm ,0,60 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Wie hoch ist die Selbstbeteiligung bei deiner Krankenversicherung? Welche Faktoren beeinflussen die Höhe der Selbstbeteiligung?
Meine Selbstbeteiligung beträgt 300 Euro pro Jahr. Die Höhe der Selbstbeteiligung hängt von der gewählten Versicherungspolice, dem Alter des Versicherten und eventuellen Vorerkrankungen ab. Auch die Art der medizinischen Leistungen, die in Anspruch genommen werden, kann die Höhe der Selbstbeteiligung beeinflussen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **


"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **
Top-Angebote
Produkte zum Begriff Hochregallager:
-
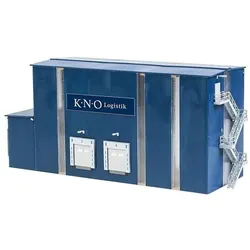
FALLER 130987 H0 Hochregallager, Ep. VInnovative Logistik! Mehrgassiger Hochregallagerblock für die vollautomatisierte Abwicklung von Warenbewegungen bei optimalem Raumnutzungsgrad. Für den Warenzulauf und -ausgang befinden sich Rampentore an der blauen Stahlkonstruktion mit Trapezprofil, Tageslichtbändern und einer Außentreppe an der Stirnseite. Für eine Vergrößerung der Lagerfläche können mehrere Bausätze des Modells hinter- oder nebeneinander gebaut werden. 345 x 132 x 154 mm Dieser Bausatz enthält: 185 Einzelteile in 4 Farben, Fensterfolie, 1 Deko und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER - Plastikkleber.64,50 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
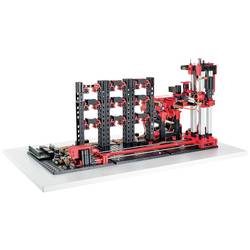
fischertechnik Automatisiertes Hochregallager 24V Simulationsmodell 24 V 536631Übergabestation mit Transportband, Regalbediengerät (RBG) zur Ein- und Auslagerung von speziellen Werkstückträgern, 9 Lagerplätze. Anschluss an die SPS Steuerung: Das Modell verfügt über eine Leiterplatte mit Relais zur Drehrichtungsumkehr der Motoren. Alle Ein- und Ausgänge sind sowohl auf Wannenstecker (26-polig, Raster 2,54mm) als auch auf Reihenklemmen mit Steckklemmanschluss (Push-In) herausgeführt.1178,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PROTEC Kabelverschraubung M20 PKV M20Nach DIN EN 62444 , Schutzart gemäß EN 60529 , Mit integrierter Dichtlippe , M40 - M63 mit Dichtring , UV-beständig , Silikonfrei , Einsatztemperaturbereich: -40°C bis +100°C , Gewindelänge:, - PKVM12, PKVM16 = 9 mm, - PKVM20, PKVM25 = 10 mm, - PKVM32, PKVM40 = 12 mm, - PKVM50 = 14 mm, - PKVM63 = 15 mm ,0,60 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Hochregallager und einem Stapellager?
Ein Hochregallager ist ein automatisiertes Lager, in dem die Waren in Regalen bis zu einer Höhe von mehreren Metern gestapelt werden. Die Ein- und Auslagerung erfolgt durch automatische Regalbediengeräte. Ein Stapellager hingegen ist ein manuell betriebenes Lager, in dem die Waren auf Paletten gestapelt werden. Die Ein- und Auslagerung erfolgt durch Gabelstapler oder andere manuelle Geräte. **
-
Wie hoch darf ein Hochregallager maximal sein, ohne dass ein Statiker hinzugezogen werden muss?
Die maximale Höhe eines Hochregallagers ohne Hinzuziehen eines Statikers hängt von verschiedenen Faktoren ab, wie z.B. dem Standort, den örtlichen Bauvorschriften und den verwendeten Materialien. In der Regel liegt die maximale Höhe bei etwa 10-15 Metern. Es ist jedoch ratsam, sich immer mit den örtlichen Behörden und einem Fachmann abzustimmen, um sicherzustellen, dass alle relevanten Vorschriften und Sicherheitsstandards eingehalten werden. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
Ähnliche Suchbegriffe für Hochregallager
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 3,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=3 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:112,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Selbstbeteiligung bei deiner Krankenversicherung? Welche Faktoren beeinflussen die Höhe der Selbstbeteiligung?
Meine Selbstbeteiligung beträgt 300 Euro pro Jahr. Die Höhe der Selbstbeteiligung hängt von der gewählten Versicherungspolice, dem Alter des Versicherten und eventuellen Vorerkrankungen ab. Auch die Art der medizinischen Leistungen, die in Anspruch genommen werden, kann die Höhe der Selbstbeteiligung beeinflussen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.